文 | 野叔(资深金融从业者)
近日,野叔有幸去旁听了一位上市银行的实战专家讲授的精彩课程;在最后结课的时候他说:当下可能是农商银行未来十年最好过的一年。次日,看到有关方面发布的2026年一季度农商银行指标情况,慢慢感觉他说的可能有依据、有道理;后期至少其中有一部分机构难以自主地、稳健地穿越宏观周期。
那么,一季度农商银行整体经营情况如何呢?下面从长期的角度做一点简要的数据分析。
(附图1)
1 规模维度
第一,资产总额视角。据监管部门公开数据,2026年一季度末,银行业总资产494.72万亿元,同比增长8.0%;其中商业银行总资产429.25万亿元,同比增长8.9%。
同期农村金融机构总资产62.46万亿元,同比增长只有4.3%(包括农商银行、农合银行、农信联社、村镇银行等的整体口径),整体来看农金机构规模增速相对较慢。野叔测算,一季度末农商银行总资产约54.30万亿元,同比名义增长6.9%(历年详情见附图2)。
之所以使用名义增长来表述,是因为与上年同期相比存在外延扩大的因素,包括部分农信联社改制或者合并计入农商银行,以及较多村行被吸收并入农商银行系统。然而,即使是名义增长,增速仍然低于商业银行平均水平。
同时,资产规模增长的区域分化相对明显,川渝地区表现最为亮眼。例如,2026年3月末,重庆农商银行总资产17663.22亿元,同比增长9.69%,比全市银行业平均增速高1.8个百分点;成都农商银行总资产10757.34亿元,同比增长13.04%,比全省银行业平均增速高4.4个百分点;简阳农商银行总资产773.40亿元,同比增长10.0%,比全省平均增速高1.4个百分点。
有的规模较大机构资产增速相对较低。例如,3月末,北京农商银行总资产13192.33亿元,同比增长1.01%;广州农商银行总资产13814.8亿元,同比增长1.09%。
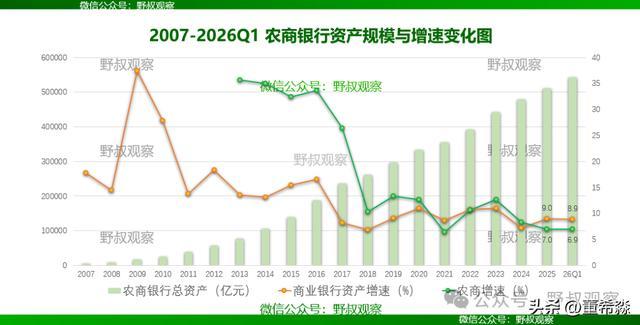
(附图2)
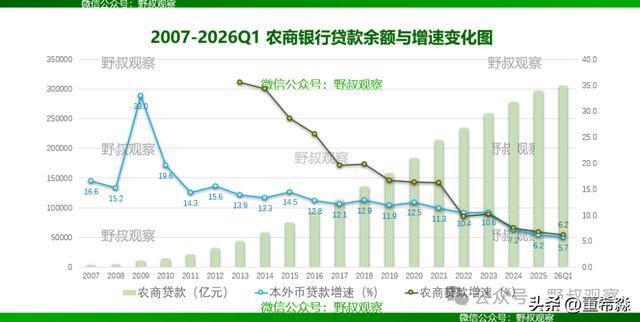
第二,贷款余额视角。2026年一季度末,金融机构本外币贷款余额284.51万亿元,同比增长5.7%。野叔测算,农商银行贷款余额约30.57万亿元,同比名义增长6.2%;从名义增速看,在进入“被追赶者拐点”之后,2022年开始农商银行贷款市场竞争能力下降较为明显(历年详情见附图3),与住户部门资产负债表变化趋势一致。目前增速相对略高的原因,除了前文中提及的由于机构并入等原因系统外延有所扩大之外,还有农商银行的资产结构中贷款占比相对更高等影响。
(附图3)
在测算分析过程中,野叔开始也怀疑农商银行贷款增速略高的可信度,不过在抽样分析了26家机构(一般为规模较大机构,同时也有少量较小机构)之后,还是认为前文中的测算数值比较“靠谱”。
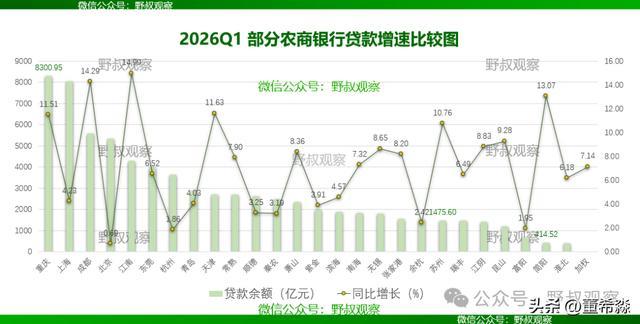
2026年3月末,这26家样本机构贷款余额72479亿元(其中9家披露的是贷款净额口径,一般净额与余额的增速接近),同比增长7.14%,增速确实不低;而且样本贷款余额合计约占同期农商银行全部贷款的24%,具有一定代表性。
同样,贷款规模增长的区域分化也较明显,川渝苏等区域农商机构的信贷扩张相对更快,分布大致相当于“我住长江头,君住长江尾”(金沙江与岷江在宜宾合流后始称长江);此外还有海河口区域相对较快。而钱塘江口区域部分农商银行贷款增速相对较低。
例如,前文中提及的重庆、成都、简阳3家农商银行贷款余额分别为8300.95亿元、5585.17亿元和414.52亿元,分别同比增长11.51%、14.29%和13.07%(26家样本详情见附图4);江苏的江南农商银行贷款净额4296.64亿元、同比增长14.99%,苏州农商银行贷款余额1475.60亿元、同比增长10.76%。天津农商银行贷款余额2700.08亿元,同比增长11.63%,增速比全市贷款平均增速高6.78个百分点。
(附图4)
2 质量维度
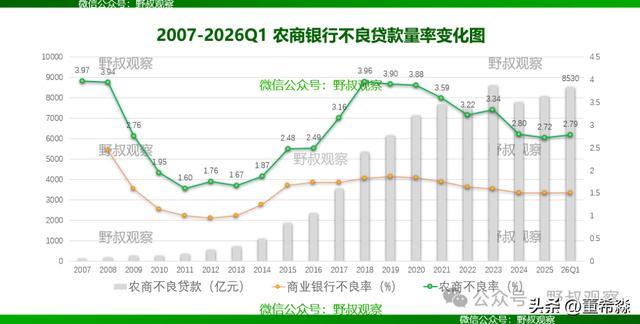
第一,不良贷款率视角。在季度核销约3272亿元之后,2026年一季度末,商业银行不良贷款余额36726亿元,比上年末增加1742亿元;不良率1.51%,比上年末上升0.01个百分点。其中,农商银行不良贷款8530亿元,比上年末增加465亿元;不良率2.79%,比上年末上升0.07个百分点(历年详情见附图5)。
同期,商业银行关注率2.17%,比上年末下降0.01个百分点。农商银行的整体关注率有可能高于商业银行平均值,即不良率和关注率合计值超过5.0%,对其风险防控和效益实现均带来一定影响。
上市或头部农商银行资产质量相对更为稳健。例如,一季度末,上海农商银行不良率和关注率分别为0.96%和1.58%,瑞丰农商银行不良率和关注率分别为1.09%和1.94%;重庆农商银行不良率1.07%,常熟农商银行不良率为0.75%。
当然,上述机构质量较好也得益于所在区域环境。例如,3月末,浙江省和重庆市的银行业整体不良率分别为0.86%和1.06%;江苏省银行业不良率0.83%,其中农村中小机构为1.24%;四川省银行业不良率1.04%,其中农村中小机构的为1.86%。
第二,拨备覆盖率视角。2026年一季度末,商业银行贷款损失准备74605亿元,比上年末增加2814亿元;拨备覆盖率203.14%,比上年末下降2.07个百分点。同期农商银行贷款损失准备13379亿元,比上年末增加533亿元;拨备覆盖率156.85%,比上年末下降2.44个百分点。
部分实力较强的农商银行拨备覆盖率都在300%、甚至400%以上。当然,好的机构抗风险能力强同样存在环境因素的影响,例如3月末,浙江省银行业拨备覆盖率329.62%,江苏省法人机构拨备覆盖率301.81%。
(附图5)
3 效益维度
第一,绝对指标视角。2026年一季度,商业银行实现净利润6323亿元,比上年同期少245亿元,同比下降3.73%;其中农商银行实现净利润611亿元,比上年同期少265亿元,同比下降30.25%,盈利能力受到较大挑战,并将由此带来一系列影响,从资本补充到拨备充足,从员工薪酬到科技投入,等等。
即使是头部农商银行同期面临创收和盈利的压力,诸多机构净利润增幅较小,有的甚至同比下降。例如,一季度北京农商银行净利润23.59亿元,同比下降5.55%;东莞农商银行净利润16.61亿元,同比下降3.65%。在头部之外的少数小型机构甚至还出现了亏损。例如,某省会农商银行3月末总资产同比增长1.10%,一季度实现净利润-0.24亿元。可以合理预测的是,如果完全提足拨备,出现季度亏损的肯定不止这一家。
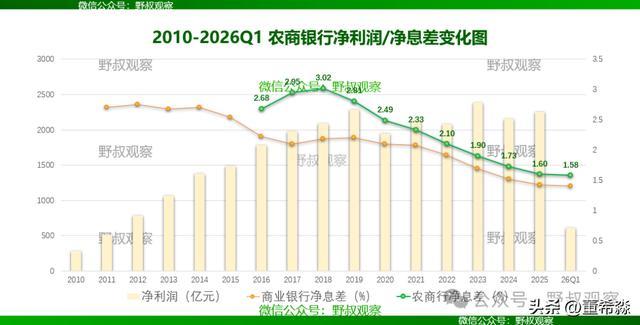
第二,相对指标视角。其一,净息差。2026年一季度,商业银行NIM为1.40%,比上季度下降0.02个百分点;其中农商银行NIM为1.58%,比上季度下降0.02个百分点(历年详情见附图6)。其二,资产利润率。一季度商业银行ROA为0.60%,其中农商银行的为0.45%。
在“保卫净息差”方面,城商银行虽然水平仍然较低,但是季度反弹了0.01个百分点(2025Q4和2026Q1数值分别为1.37%和1.38%)。农商银行的降本增效成效目前还不明显。
从区域看,即使是“长江尾”的农商银行也面临效益方面的压力。例如,2026年一季度江苏省法人机构(包括省域城商银行和农商银行法人)平均NIM为1.50%,比上年同期低0.04个百分点,比上季低0.02个百分点;一季度省域法人机构实现净利润279.12亿元,同比增长-0.83%。
(附图6)
野叔结语
从一季度指标数据分析来看,农商银行整体上资产规模仍然稳定增长、资产质量仍然稳健可控;但是,效益实现的下滑有点惊人。规模、质量、效益“三角”中一角的明显失衡,可能恰恰反映了其整体在“有质量的规模”增长上和“有效益的规模”增长上都有所不足。
当然,在上千家农商银行中还是有少数长期的“优等生”,例如重庆农商银行、常熟农商银行、瑞丰农商银行等等;它们在规模、质量、效益“三角平衡发展”中最为核心的要素之一,是将生产要素中最活跃的人力资源要素与最新的技术要素、数据要素持续结合,并朝着正确而艰难的方向不断前进,其先进经验值得同类机构好好学习。(本文为作者观点,不代表本头条号立场)
益通网提示:文章来自网络,不代表本站观点。